

做9810出口的小规模纳税人不做退税走免税,还需要做海外仓账册吗
文章来源:四方网络 作者:4PNT 发布时间:2026-10-19
针对“小规模纳税人、9810出口、只免税不退税”的情况,四方网络科技给的结论是:通常不需要像保税监管那样在海关系统设立“电子账册”,但为了满足免税合规要求,建立内部的“海外仓库存台账”并留存相关单证,是必要且稳妥的。这里需要先厘清“账册”在9810语境下的两种不同含义,这直接关系到你的合规义务。
海关层面的“海外仓备案/账册”:目前已非强制
过去开展9810业务需要向海关进行海外仓模式备案。但根据海关总署公告2024年第167号,已取消了跨境电商出口海外仓企业的备案要求。这意味着,你不再需要为了9810出口,专门向海关申请一个前置的“海外仓账册”或备案资质。
在申报环节,你只需按规定上传订仓单等电子数据,并对信息的真实性负责即可。你提到的“账册管理”功能,通常出现在保税监管场所(如综保区内的1210模式)的场景中,并不直接适用于普通的9810出口模式。
税务合规层面的“内部台账”:建议建立并留存
虽然海关层面不再强制要求备案,但你作为小规模纳税人申报“免税”,仍需向税务机关证明业务的真实性。这里的“账册”更多指向内部的库存与销售台账。
尽管你的主要诉求是免税而非退税,但部分专业实操指引仍建议9810业务建立专门的海外仓库存台账,并留存海外仓租赁协议、入库回执、平台销售明细账等单证以备核查。对于免税申报,核心留存资料通常包括:
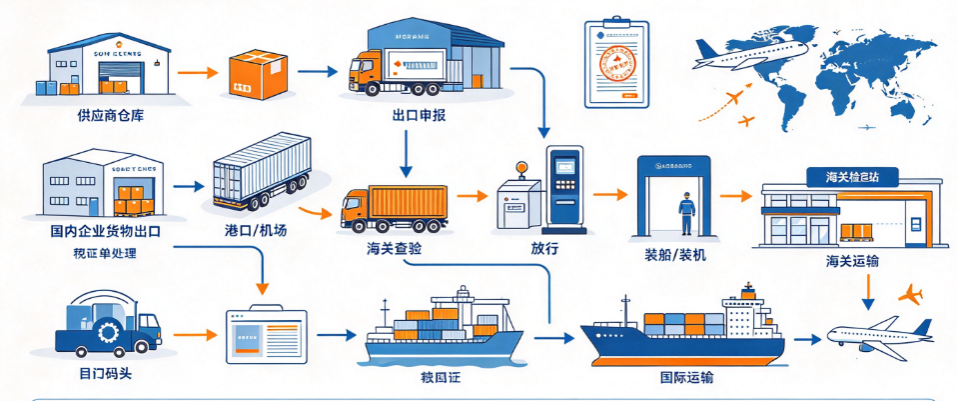
报关单(监管方式为9810);
海外仓入库单/单据;
平台结算单(如亚马逊结算报告);
收汇水单(证明资金流与货物流的匹配)。
建议
确认当地税务要求:各地税务机关对免税备案的单证要求可能存在细微差异。建议在首次申报前,主动与主管税务机关沟通,确认免税申报的具体流程和需要留存的资料清单。
建立内部管理台账:即使税务未强制要求,也建议企业自行建立清晰的海外仓库存台账(记录发货、入库、销售、结存)和销售明细账。这不仅是应对潜在税务核查的有力证据,也是你管理海外仓库存、核算成本的基础。
关注政策适用性:有极少数观点认为9810模式普遍不适用免税(仅限特定综试区场景),但这与主流实操指引(小规模纳税人可适用免税)存在冲突。鉴于你计划走免税路径,务必以你主管税务机关的最终执行口径为准,提前做好沟通,避免后续风险。
 2026-10-20


 微信同号
 17727592257
 合作邮箱:1120445714@qq.com
 粤公网安备 44030602002728号